การวางแผนสุขภาพการเงินแบบองค์รวม
ณ ปัจจุบัน บริบทของเรื่องการเงินและการลงทุนนั้นมีการเปลี่ยนแปลงไปจากในอดีตเป็นอย่างมาก ประกอบกับเรื่องของความยั่งยืนที่ทุกคนต่างมองว่าเป็นอีกหนึ่งแกนสำคัญของการดำรงชีวิต ดังนั้นในแง่มุมของการบริหารจัดการทางการเงินเพื่อให้เกิดความมั่งคั่งมีการสอดคล้องกันไปกับเทรนด์ของความยั่งยืนที่กำลังเกิดขึ้นในบริบทโลก ที่เกิดสภาวะการเปลี่ยนแปลงไปอย่างรวดเร็ว ซึ่งส่งผลกระทบต่อความยั่งยืนทางการเงินทั้งระดับบุคคลและระดับประเทศ
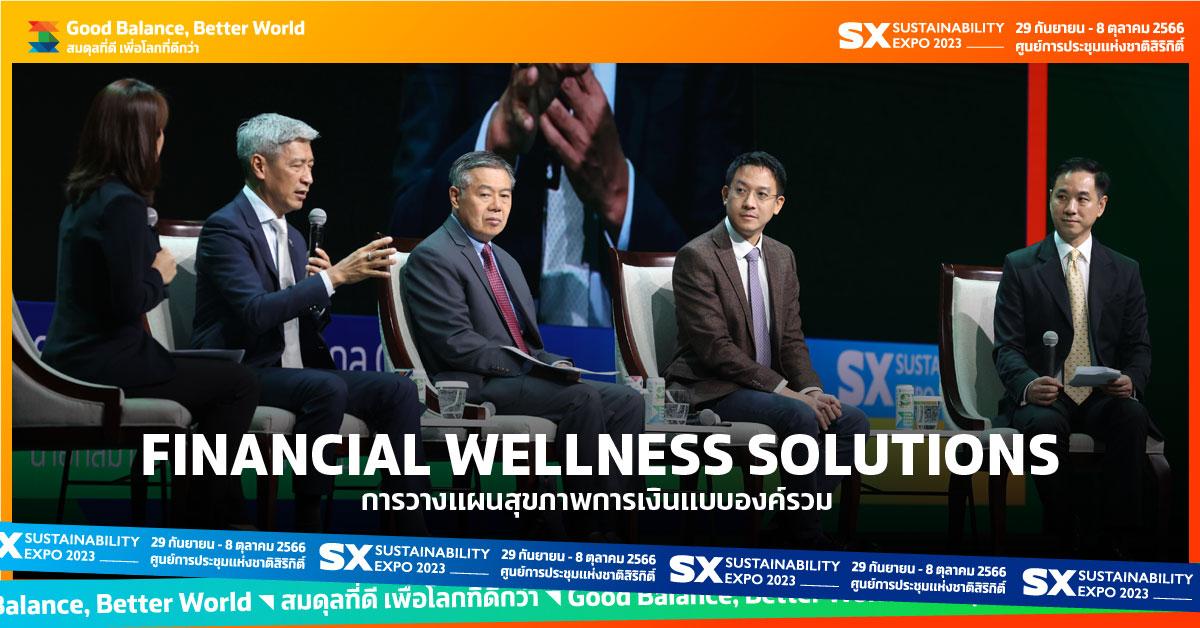
ในงานมหกรรมด้านความยั่งยืน หรือ Sustainability Expo 2023 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ วันเสาร์ที่ 7 ตุลาคม 2566 ที่ผ่านมา ได้รับเกียรติจาก ดร.ศุภวุฒิ สายเชื้อ ประธานที่ปรึกษากลุ่มธุรกิจการเงินเกียรตินาคินภัทร, คุณวศิน วัฒนวรกิจกุล นายกสมาคมนักวางแผนการเงินไทย, ผศ.ดร.รุ่งเกียรติ รัตนบานชื่น อาจารย์ประจำภาควิชาการธนาคารและการเงิน คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย มาร่วมเสวนาในหัวข้อ “Financial Wellness Solutions การวางแผนสุขภาพทางการเงินและคุณภาพชีวิตที่ดีแบบองค์รวม” จัดขึ้นโดยบริษัทไทยกรุ๊ป โฮลดิ้งส์ จำกัด (มหาชน) หนึ่งในสายธุรกิจในเครือ TTC โดยมี คุณทีน่า สุภัททกิต ผู้ประกาศข่าวเศรษฐกิจและการลงทุนจากลงทุนแมน และคุณปีเตอร์ จิรวัฒน์ พฤกษ์ภูรีพงษ์ ผู้ช่วยกรรมการผู้จัดการสายงาน Wealth Management ของไทยกรุ๊ป โฮลดิ้งส์ เป็นผู้ดำเนินรายการ

ดร.ศุภวุฒิ สายเชื้อ ได้กล่าวถึงบริบทของภาพรวมในโลกเศรษฐกิจการเงินการลงทุน ณ ปัจจุบัน มีความเปลี่ยนแปลงไปเป็นอย่างมาก โดยในช่วงสิบกว่าปีที่ผ่านมาเกือบสิบห้าปีจะเห็นได้ว่าดอกเบี้ยระยะสั้นและดอกเบี้ยระยะยาวมีความต่ำมาก กระทั่งในช่วงสิบห้าเดือนที่ผ่านมา ธนาคารกลางสหรัฐได้มีการปรับขึ้นดอกเบี้ยอย่างต่อเนื่อง รวมถึงธนาคารกลางอื่นๆเช่นเดียวกัน ซึ่งเป็นการปรับขึ้นของดอกเบี้ยระยะยาว โดยดอกเบี้ยระยะยาวนี้มีความเปลี่ยนแปลงไปจากเมื่อก่อนคือ เดิมทีไม่ค่อยขึ้น จนกระทั่งเมื่อมิถุนายนที่ผ่านมาดอกเบี้ยระยะยาวมีการปรับเพิ่มขึ้น ดอกเบี้ยระยะยาวที่สูงจะสูงขึ้นด้วยปัจจัยใดบ้างหรือมีปัจจัยใดที่จะทำให้ดอกเบี้ยลดลง มีการคาดการณ์ว่าดอกเบี้ยจะลดลง มี 2 ข้อหลัก คือ 1.เทคโนโลยีจะไม่สามารถกระตุ้นให้มีผลผลิตที่มีประสิทธิภาพสูงต่อเนื่องได้ 2.ประชากรทั้งโลกที่แก่ตัวลงก็จะทำให้ดอกเบี้ยต่ำลง แต่จะมีอีก 4 ข้อหลัก ๆ ที่จะมาคานระหว่าง 2 ปัจจัยนี้คือ 1.ตลาดแรงงานของอเมริกาแข็งแรงมาก 2.อเมริกาในปีนี้จะขาดดุลงบประมาณสองล้านล้านเหรียญสหรัฐ ทำให้รัฐบาลต้องกู้เงินเยอะ ดอกเบี้ยจึงเยอะขึ้น 3.ธนาคารกลางสหรัฐหยุดทำ QE คือหยุดการพิมพ์เงินซื้อพันธบัตร แล้ว มีการปล่อยให้พันธบัตรหมดอายุจึงทำการดึงเงินกลับ ดังนั้นดอกเบี้ยจะเพิ่มสูงขึ้น 4.เศรษฐกิจจีนชะลอตัวลง และนี้คือภาพรวมเศรษฐกิจการเงินในบริบทโลก
เศรษฐกิจไทยในช่วงหนึ่งปีที่ผ่านมา คือดอกเบี้ยจริงมีการขึ้นอย่างมหาศาล เพราะช่วงต้นปีมีเงินเฟ้ออยู่ที่ 5% ตอนนี้ตัวเลขล่าสุดเงินเฟ้ออยู่ที่ 0.3% ทำให้ดอกเบี้ยจริงเพิ่มขึ้น ซึ่งเมื่อดอกเบี้ยขึ้นจะทำให้การบริหารจัดการสภาพคล่องลำบากขึ้น ทำให้คนที่เป็นหนี้มีปัญหามากขึ้น ราคาหุ้น ราคาสินทรัพย์ต่าง ๆ ลดลง
คุณวศิน วัฒนวรกิจกุล กล่าวถึงเกี่ยวกับสมาคมนักวางแผนการเงินไทยมีการพูดคุยกันว่า ควรปรับคำแนะนำให้สอดคล้องกับบรรยากาศที่เปลี่ยนจากช่วงดอกเบี้ยต่ำมาเป็นช่วงดอกเบี้ยสูง ในเรื่องของเงินเฟ้อและค่าครองชีพที่เพิ่มสูงขึ้น อยากให้ผู้คนโฟกัสในสิ่งที่สามารถจัดการได้ สุขภาพทางการเงินที่ดี มีความหมายว่า การมีเงินที่พอใช้ ทรัพย์สินที่มีอยู่สามารถเพิ่มพูนได้ มีเงินสำรองไว้ เวลาที่เกิดเหตุฉุกเฉินจะได้ไม่มีปัญหา มีความสงบสุขในใจตนเอง ในขณะเดียวกันเมื่อมีการลงทุนอะไรก็ควรปรับแบบแผนใหม่ จากเมื่อก่อนที่เน้นการลงทุนในหุ้นที่เจริญเติบโต ก็อาจปรับเปลี่ยนมาเป็นการลงทุนในหุ้นในกลุ่มพวกสินค้าอุปโภคบริโภค การเผื่อเงินสำรองฉุกเฉิน เช่น จากที่ต้องเตรียมไว้ที่6-12 เดือน อาจไม่เพียงพอ ให้เพิ่มไปที่ 24-36 เดือน การจัดการเรื่องเงินที่ไม่ใช่แค่เรื่องของการลงทุน แต่ควรมองบริบทโดยรวมตั้งแต่การได้มา การใช้จ่ายออกไป การเก็บเงินไว้ หลังจากนั้นจึงค่อยไปดูเรื่องของการลงทุนหาผลประโยชน์อย่างไรให้เหมาะสม เช่น การมองหาอะไรที่ไม่เสี่ยงมากแต่ได้ผลตอบแทนดีขึ้น
คุณวศิน ได้กล่าวเกี่ยวกับเรื่องการลงทุนในตราสารหนี้และหุ้นกู้หลายตัวมีการให้ผลตอบแทนที่ค่อนข้างดี แต่ก็มีประเด็นที่ผู้ออกหุ้นกู้ที่มีความแข็งแรงและมีความพร้อมต่อบรรยากาศที่ดอกเบี้ยขึ้น จะส่งผลต่อความเชื่อมั่นรวมไปถึงวิธีในการเลือกการลงทุนมากน้อยแค่ไหน ในเหตุการณ์ที่ดอกเบี้ยเพิ่มสูงขึ้นไม่ว่าจะเป็นหุ้นกู้หรือหุ้นสามัญ กระทบต่อความเชื่อมั่นต่อบุคคลและกระทบต่อกลุ่มผู้ที่ลงทุน เวลาลงทุนเรื่องตราสารหนี้ ก็ต้องเลือกว่าจะสามารถรับความเสี่ยงได้มากน้อยแค่ไหน การลือกลงทุนก็ต้องมองที่เครดิตของทางบริษัทด้วย ก่อนการลงทุนต้องระมัดระวังและดูให้ดีตั้งแต่ช่วงแรก ๆ ของการลงทุน

ผศ.ดร.รุ่งเกียรติ รัตนบานชื่น กล่าวเกี่ยวกับตัวชี้วัดสำคัญที่จะบ่งบอกว่าเรามีความพร้อมด้านสุขภาพทางการเงินแบบองค์รวมที่ยั่งยืนแล้วจริงๆนั้น ในด้านภาควิชาการธนาคารและการเงิน ได้มีการพัฒนาดัชนีชี้วัดขึ้นมาตัวหนึ่ง เรียกว่า ดัชนีชี้วัดความพร้อมเพื่อการเกษียณแห่งชาติ ความพร้อมเพื่อการเกษียณไม่ได้มีแค่ความพร้อมด้านการเงินอย่างเดียว แต่ยังรวมถึงด้านสุขภาพชีวิตด้วย ดัชนีตัวนี้จะมีการวัดความพร้อมด้านการเงิน ความพร้อมด้านสุขภาพด้วย โดยได้มีการวิเคราะห์ตัวอย่างในประเทศไทย โดยคนไทยมีค่าเฉลี่ยความพร้อมด้านสุขภาพอยู่ที่ประมาณ 60 จาก 100 แต่เมื่อไปดูความพร้อมด้านการเงินอยู่ที่ประมาณ 36 ซึ่งเป็นค่าเฉลี่ยความพร้อมด้านการเงินที่น้อยและไม่สมดุลกับค่าความพร้อมด้านสุขภาพเลย โดยการวัดค่าเฉลี่ยความพร้อมด้านสุขภาพและด้านการเงิน มีองค์ประกอบย่อย 4 อย่าง ได้แก่ 1. Financial Adequacy มีความพร้อมด้านการเงินมากน้อยแค่ไหน 2. Financial Preparedness มีทัศนคติในการวางแผนด้านการเงินอย่างไร 3. Employer Enabler ภาครัฐมีส่วนช่วยให้เกิดความพร้อมมากน้อยแค่ไหน 4. Financial Literacy จากการวิเคราะห์พบว่ากลุ่มที่ไม่ต้องกังวลเรื่องของความพร้อมด้านสุขภาพและการเงินคือ กลุ่มข้าราชการ ส่วนกลุ่มที่ต้องกังวล คือ เจ้าของกิจการและพนักงานบริษัทเอกชน
คุณวศิน วัฒนวรกิจกุล กล่าวถึงการต้องเริ่มวางแผนเพื่อไปสู่เป้าหมายทางการเงินและสุขภาพที่ยั่งยืนมากขึ้น โดยจากการที่เคยได้ให้คำแนะนำกับนักธุรกิจเรื่อง การวางแผนทางการเงินส่วนบุคคล สุดท้ายแล้วต้องมีการต่อเนื่องไปกับการวางแผนด้านธุรกิจไปด้วย โดยส่วนใหญ่รายได้หลักๆของผู้ประกอบการก็มาจากธุรกิจ คนที่ทำธุรกิจจะมีการเน้นเรื่องของการเติบโตทางธุรกิจ และคนที่เป็นนักธุรกิจหลายคนไม่ได้แยกเรื่องเงินระหว่างเงินขององค์กรกับเงินของตัวเอง ปัญหาที่เกิดขึ้นคือ เมื่อมีอะไรมากระทบมันจะกระทบทั้งสองอย่าง การแก้คือ ควรจัดสรรให้เรียบร้อย ปัญหาอีกอย่างคือเรื่องของความเครียด คนปัจจุบันมีความเครียดเป็นอันดับหนึ่งคือ เรื่องเงิน ซึ่งมีผลกระทบกับสุขภาพจิต สุขภาพกาย เรื่องความสัมพันธ์กับคนรอบตัว ความพอใจในตัวเอง กระทบกับเรื่องธุรกิจ
ดร.ศุภวุฒิ สายเชื้อ ได้กล่าวให้คำแนะนำเกี่ยวกับเศรษฐกิจและการเงินให้กับผู้ประกอบการและเจ้าของธุรกิจในปัจจุบันให้มีความสามารถในด้านการเงินที่ยั่งยืนได้ว่า ถ้ามองจากภาพใหญ่ สิ่งแรกที่สำคัญคือ ดุลบัญชีเดินสะพัด ในช่วงเจ็ดปีจนกระทั่งถึงก่อนโควิด ประเทศไทยเกินดุลบัญชีเดินสะพัด ปีละประมาณสามหมื่นล้านเหรียญ การเกินดุลบัญชีเดินสะพัดมีข้อดีสองอย่างคือ บาทค่อนข้างแข็ง มีเสถียรภาพ ช่วยให้ดอกเบี้ยไม่สูงมาก ในยุคนี้ที่ไม่เกินดุลบัญชีเดินสะพัดหรือถ้าขาดดุลบัญชีเดินสะพัด เราต้องการเงินทุนไหลเข้ามา การจะดึงเงินทุนไหลเข้ามา คุณต้องให้ดอกเบี้ยสูง และมีผลต่อค่าเงินบาท ซึ่งเป็นปัจจัยเสี่ยงสำหรับการบริหารธุรกิจต่าง ๆ สำหรับเรื่องของดอกเบี้ยสูงขึ้น
ผศ.ดร.รุ่งเกียรติ รัตนบานชื่น ได้กล่าวเสริมในเรื่องของการวางแผนเกษียณสำหรับผู้ประกอบการทั้งหลาย โดยเรื่องของการวางแผนด้านการเงิน อาจไม่ใช่เพื่อตัวเราเอง แต่อาจเพื่อพนักงาน เพื่อลูกหลานของตัวเราเองด้วย ซึ่งการวางแผนเตรียมการก่อนการเกษียณ คือ 1.ติดกระดุมเม็ดแรกให้ถูกต้อง เป็นการวางแผนการใช้จ่ายให้ถูกต้อง ลำดับความสำคัญภายในชีวิตให้ดี 2.เข้าใจหลักการ smooth consumption และลดความเสี่ยงการลงทุนตามช่วงอายุ เพื่อให้สุขภาพทางการเงินดีขึ้นและมีความยั่งยืนควบคู่กันไป